澳洲联储12月加息被排除,澳元兑美元跌出十个月新低
周二(11月17日)亚洲时段,澳元兑美元一度跌至0.6728,创今年1月下旬以来新低。澳洲联储主席布洛克在悉尼ASIC年度论坛的小组讨论中表示通胀风险仍偏向上行,此番表态在11月会议纪要公布前作出,而市场已定价掉几乎全部12月加息可能性。
汇通财经APP讯——周二(11月17日)亚洲时段,澳元兑美元一度跌至0.6728,创今年一月下旬以来的新低。
澳洲联储主席布洛克周二表示,通胀风险仍偏向上行。她的言论在央行11月会议纪要公布前不久作出。
在悉尼ASIC年度论坛的一场小组讨论中,布洛克表示,委员会当前的观点是通胀风险仍偏向上行。这一表态简短,但其时机重要。
自11月决定以来,市场已定价掉几乎全部12月加息的可能性。她的言论表明,委员会尚未准备好宣布其紧缩行动结束。
背景:6比3的投票与“接近周期终点”的市场判断
澳洲联储11月3日将现金利率上调25个基点至4.85%,为今年第五次加息、2008年以来最高。
投票结果异常分裂:六名委员支持加息,三名倾向于维持在4.60%。这一分歧使许多分析师得出结论:央行已接近其周期终点。
市场的“周期终点”判断建立在投票分歧之上,而布洛克的表态正是对这一判断的温和反驳——分歧不等于结束,只是说明进一步行动的门槛更高。
纪要的看点:如何权衡通胀与放缓、异议者的判断、进一步行动的门槛
即将公布的纪要应能进一步揭示这场辩论。
分析师将关注委员会如何权衡通胀风险与放缓的经济、三位异议者是否认为政策已足够限制性、以及进一步行动的门槛现在有多高。
澳洲联储自身的评估认为,现金利率略高于其估计的中性利率区间上沿;其预测显示通胀将维持在3%以上直至2027年末。
纪要的价值在于揭示“分歧的性质”——若三位异议者认为政策已足够限制性,则进一步加息的门槛较高;若分歧仅在于时机而非方向,则加息的大门仍然敞开。
布洛克表态的含义:限制性立场与保留选项并存
布洛克对上行风险的警告与这一限制性立场并存。
委员会可能判断利率目前已足够高,但仍希望保留进一步加息的选择权,以防通胀未如预期般缓解。
布洛克的表态并非“即将加息”的信号,而是“不排除加息”的提醒——它推回了市场“几乎完全排除12月加息”的定价,但单凭一句小组讨论的发言,不足以独自改变定价;纪要是更大的考验。
本周日程:工资数据与就业数据将检验市场信念
本周剩余时间国内日程繁忙。
三季度工资价格数据将于周三公布,10月就业数据将于周四公布,失业率预计维持在4.7%。任一数据的强劲表现都将检验市场“澳洲联储已完成加息”的信念。
布洛克的表态为本周的数据设定了更高的敏感度——若工资或就业数据强劲,市场对“周期终点”的信念将受到挑战,澳元可能获得支撑;若数据疲软,则布洛克的警告将被视为“对冲”而非“信号”。
结论
布洛克表示通胀风险仍偏向上行,此番表态在11月会议纪要公布前作出,该次会议以6比3的投票将现金利率上调至4.85%。
市场已定价掉几乎全部12月加息的可能性,布洛克的言论温和推回了这一判断——分歧不等于结束,只是说明进一步行动的门槛更高。
纪要的看点是:委员会如何权衡通胀与放缓、三位异议者是否认为政策已足够限制性、以及进一步行动的门槛。澳洲联储自身评估认为利率略高于中性区间上沿、通胀将维持在3%以上直至2027年末——布洛克的警告与这一限制性立场并存,表明委员会可能判断利率已足够高、但仍保留加息选项。
本周的工资与就业数据将检验市场“周期终点”的信念:强劲数据将挑战这一信念、支撑澳元;疲软数据则使布洛克的警告被视为对冲。
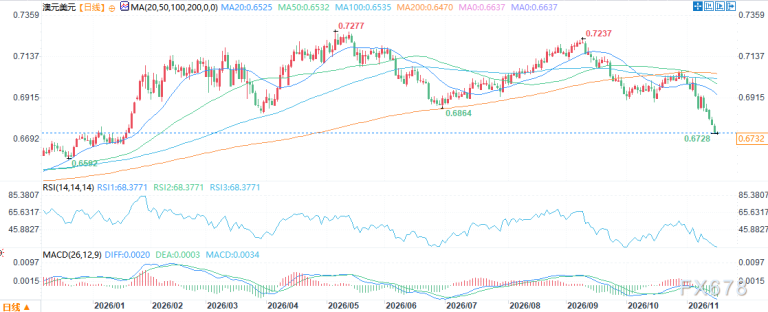
(澳元兑美元日线图,来源:易汇通)
北京时间8:17,澳元兑美元报0.6731/32。
资料信息
本文依据所列来源及相关公开资料整理,可能包含摘要、翻译或辅助分析,不替代完整公告、监管文件或原始数据。涉及具体事实、定义、统计口径及生效条件时,请以原始来源为准;如译文与原文存在差异,应结合原文核实。
文中提及的公司、交易商品牌与法律实体应分别识别。某一实体的牌照、业务权限或公告事项,不应直接推及关联品牌、其他实体、产品或地区。新闻报道及观点解读本身不构成投资建议、交易推荐或对安全性、合规性与适用性的保证。
资料具有时间性,公告内容、登记状态及统计数据可能后续更新或修订。本页发布时间和更新时间仅反映本站文章记录,不一定等同于原始事件发生或公告发布日期。作出决定前,请核对最新原始资料、适用地区及实际签约实体。