美元兑加元站上1.4300后,能否打开上行至1.4500空间?
周二(11月17日)欧洲时段,美元兑加元一度升至1.4315,创2025年4月初以来新高,当前交投于1.4300附近。加拿大10月CPI同比涨3.1%低于预期、IEA预计2026年第四季度全球原油供应过剩约170万桶/日,加之美联储官员鹰派立场支撑美元,市场正等待美国10月零售销售数据。
汇通财经APP讯——周二(11月17日)欧洲时段,美元兑加元一度涨至1.4315,创2025年4月初以来的新高,当前交投于1.4300附近。
加拿大通胀数据弱于预期叠加原油价格回落,共同对加元形成压制,美元则受益于美联储官员持续释放的鹰派立场。
市场静待晚间美国10月零售销售数据,该数据将进一步指引美联储政策预期与美元短期方向。
加拿大通胀降温,央行加息预期回落
加拿大统计局周一公布10月CPI数据:同比上涨3.1%,与9月持平,低于市场预期的3.2%;环比上涨0.2%,同样低于预期的0.3%。
通胀数据整体不及预期,显示价格压力出现一定缓和迹象,市场随即下调加拿大央行进一步收紧货币政策的概率,短线对加元形成利空。
ING机构点评指出,虽然不排除12月意外加息15个基点的可能性,但1月加息的概率相对更高。美加利差持续走阔,推动美元兑加元测试10月高点1.4300。从技术层面看,若价格有效突破1.4300,将打开更大上行空间,下一关键阻力位看向1.4500。通胀降温削弱了加央行的政策支撑,叠加美元强势,加元短期内仍面临贬值压力。
原油走弱,大宗商品货币再受拖累
即便霍尔木兹海峡油轮遇袭事件持续发酵,地缘风险溢价有所抬升,国际原油价格依旧遭遇明显抛售压力。
国际能源署(IEA)上周五下调判断,预计2026年第四季度全球原油供应将超过需求约170万桶/日,市场预期从此前的供应短缺转为供应过剩。这一转向显著削弱了油价的上行动能。
加拿大作为主要石油出口国,油价下跌通常会直接削弱其贸易条件与出口收入预期,从而给加元带来负面压力。
原油走弱成为打压加元的另一重外部因素,与国内通胀降温形成共振,进一步限制了加元的反弹空间,强化了美元兑加元的偏多格局。
美联储鹰派立场支撑美元
美联储官员哈马克释放偏鹰信号。
她提示当前通胀正在向更广泛的领域扩散,企业转嫁成本上涨的意愿明显增强;同时指出,目前的金融条件尚未对经济形成充分约束,美国经济具备承受更多加息的能力,因此倾向以小步渐进的方式继续加息,并坚守2%的通胀目标。
这一立场对美元形成直接支撑,扩大了美加之间的利率预期差,成为推动美元兑加元上行的重要外部力量。
日内重点:美国10月零售销售
市场预期美国10月零售销售环比增长0.2%,该数据将直接反映美国消费者支出的强弱,成为验证内需韧性的关键指标。
如果消费数据明显降温,将削弱市场对美联储继续加息的理由,美元可能出现回调压力,从而阶段性利好加元,限制美元兑加元的上行空间;反之,若数据超预期,将继续强化美元强势逻辑,推动美元兑加元进一步冲高,甚至加速突破关键阻力位。
零售销售的实际表现与预期的偏离程度,将在很大程度上决定短线美加汇率的波动方向,是日内最值得关注的风险事件。
总结
美元兑加元交投于1.4300关口附近,加拿大通胀不及预期压低本国加息预期,叠加IEA给出原油供应过剩预测,油价走弱双重压制加元。美联储鹰派立场托底美元,晚间美国零售销售将成为短期方向催化剂。
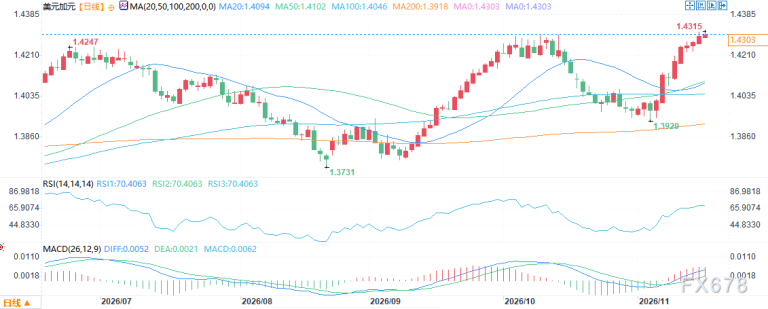
(美元兑加元日线图,来源:易汇通)
北京时间15:04,美元兑加元报1.4302/03。
资料信息
本文依据所列来源及相关公开资料整理,可能包含摘要、翻译或辅助分析,不替代完整公告、监管文件或原始数据。涉及具体事实、定义、统计口径及生效条件时,请以原始来源为准;如译文与原文存在差异,应结合原文核实。
文中提及的公司、交易商品牌与法律实体应分别识别。某一实体的牌照、业务权限或公告事项,不应直接推及关联品牌、其他实体、产品或地区。新闻报道及观点解读本身不构成投资建议、交易推荐或对安全性、合规性与适用性的保证。
资料具有时间性,公告内容、登记状态及统计数据可能后续更新或修订。本页发布时间和更新时间仅反映本站文章记录,不一定等同于原始事件发生或公告发布日期。作出决定前,请核对最新原始资料、适用地区及实际签约实体。